


Com’è ormai noto da qualche giorno, una compagine di imprenditori americani stelle e strisce affiancherà la famiglia Percassi nel capitale sociale dell’Atalanta. Non si conoscono ancora tutti i dettagli della transazione, si ritiene possa costituirsi una cordata di soci-investitori che tramite una società ad hoc o un private equity rileverà parte del pacchetto azionario di proprietà del gruppo Percassi. Ma sono già elementi che permettono di dire che quanto si sta verificando a Bergamo è una soluzione inedita che trova poche similitudini con le altre proprietà straniere in Italia ed in Europa. Vediamo quindi una panoramica delle principali esperienze in corso.
Gruppi familiari o fondi?
Limitandoci al solo Nordamerica sono ormai arrivate a quota 10 i club in Italia con maggioranza made in Usa, ma solo 3 sono in mano a fondi di investimento: la Roma dei Friedkin, la Fiorentina di Commisso o lo Spezia di Piatek, solo per citarne alcuni, sono in realtà in mano a grandi gruppi industriali tuttora governati da holding che fanno infine riferimento a famiglie o persone fisiche. Questo non esclude che vi sia comunque la presenza di molta finanza visto che stiamo parlando di gruppi industriali molto articolati in cui il club sportivo si integra con altri interessi spesso legati ai media o a quei settori che in inglese vengono definiti «leisure and retail». Nei casi sopracitati in Italia si sta seguendo con qualche decennio di ritardo l’esempio di successo della famiglia Glazer a Manchester o dei Kroenke all’Arsenal, di successo ma spesso osteggiate dalla tifoseria locale.
Rimane di fondamentale importanza la distinzione di cui sopra perché è ovvio che una holding, familiare o no, rimane autonoma in ogni sua scelta mentre un fondo di private equity dovrà prima o poi rispondere agli azionisti rispetto a futuri utili o plusvalenze da cessione. Lontani anni luce ma li citiamo per completezza di cronaca sono i grandi fondi sovrani, strumenti di investimento pubblico che appartengono direttamente ai governi dei rispettivi paesi, nascono soprattutto nei paesi esportatori di petrolio e avendo risorse praticamente infinite spesso in grado di ribaltare qualsiasi precedente gerarchia. I più conosciuti sono il Qatar Investment Authority proprietario del Psg, l’Abu Dhabi Investment Authority che governa il Manchester City e l’ultimo arrivato il fondo Pif dell’Arabia Saudita che ha recentemente acquistato il Newcastle.
In Italia
La prima significativa esperienza in Italia è quella che ha interessato il fondo Elliot che era creditore del «presunto» milionario cinese Yong Li e non avendo visto i suoi prestiti onorati ha potuto acquisire la piena proprietà del Milan nel 2018.
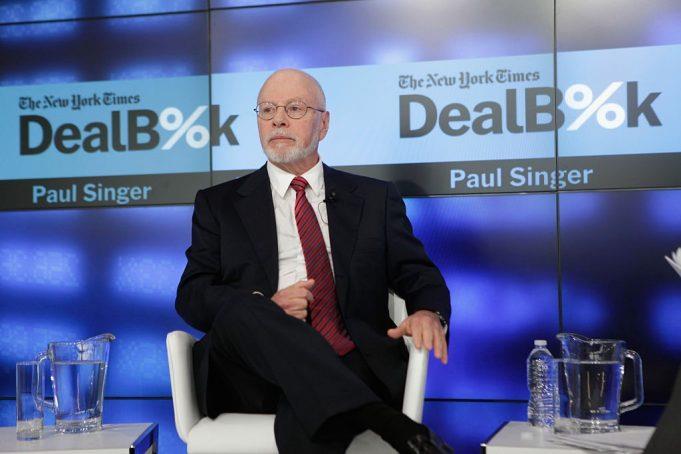
Paul Singer, n. 1 di Elliott
Più che di private equity si deve parlare di hedge fund le cui caratteristiche sono quelle di generare profitti per gli azionisti in qualsiasi condizione di mercato e con orizzonti temporali anche di breve periodo. Proprio queste caratteristiche spaventarono inizialmente la tifoseria milanese che temeva una successiva dolorosa cessione, in realtà sono trascorsi ormai 4 anni ed il fondo ha avviato un percorso che ha visto dapprima il reclutamento di figure manageriali di livello per poi condurre una politica di ringiovanimento della rosa a costi accessibili.
Il caso di un club calcistico in mano ad un hedge fund per 4 anni non ha altri precedenti nel mondo e riteniamo possa essere ritenuto un evento ben difficilmente replicabile. Il caso del Genoa acquisito dal fondo 777 Partners racconta meglio perché i private equity vogliono investire nel football europeo. Questi fondi, a differenza di quelli hedge, possono permettersi anche investimenti di lungo periodo, diciamo tra i 5 ed i 10 anni, diventa quindi fondamentale acquisire a prezzi convenienti società che possano nel tempo migliorare la posizione in classifica, piuttosto che le strutture sportive o il brand commerciale.
Le prime operazioni del management di 777 Partners la dicono lunga: maggiore sfruttamento dello stadio ed acquisto di giovani leve tra i 20 ed i 22 anni che potranno mettersi in evidenza in un progetto di gioco stile Red Bull fatto di intensità e gioco propositivo. Un altro fondo molto attivo in Italia è Oaktree Capital Management, protagonista delle ultime operazioni di finanziamento dell’Inter: nessun ingresso nella compagine sociale ma avendo acquisito le azioni a pegno sicuramente qualcosa di più di un semplice creditore per il club in mano alla famiglia cinese Zhang. Ecco quindi in Italia e in Europa un proliferare di acquisizioni a volte maggioritarie a volte solo con percentuali minoritarie: si arriva persino alla nostra Serie C dove il Cesena a fine anno è stato acquisito in quota per il 60% dalla statunitense Jrl Investment. Una buona tradizione, lo stadio Mannuzzi all’altezza, un terzo posto in classifica, c’erano tutti i presupposti per l’ingresso di un fondo.
In Europa
Un caso eclatante che ricorda in parte quanto potrebbe accadere in casa nerazzurra è quello dell’Atletico Madrid, nella cui compagine sociale è entrato il fondo d’investimento Ares Management che, con operazione di aumento di capitale sociale nel Giugno 2021, ha acquisito il 33% del club madrilista affiancandosi alla società energetica Quantum Pacific Group, multinazionale del settore energetico che già deteneva il 15%.
Il resto delle quote è invece rimasto nelle mani di Enrique Cerezo e Miguel Angel Gil rispettivamente presidente ed amministratore delegato ma soprattutto figure storiche del club ai quali dal 2003 è affidata la gestione operativa. Le similitudini però si fermano qui perché l’ingresso di nuovi soci è servito al club per calmierare una situazione debitoria via via sempre più preoccupante. In campo sportivo, comunque, un ventennio di grandi successi per i colchoneros che nel 2000 militavano ancora in Segunda Division ed ora sono diventati un top club in grado di rivaleggiare ad armi pari con il glorioso e potente Real Madrid, il tutto con la stessa guida tecnica in panchina negli ultimi 10 anni, il cholo Diego Simeone mentre Enrique Cerezo, 74 anni, si avvia a diventare il presidente più longevo del club. Prima dell’ingresso di Ares Management si era comunque seduto al tavolo dei 12 club fondatori della fantomatica Superlega.
Gli intrecci tra finanza e calcio sono sempre più numerosi e trasversali, pensiamo al Belgio dove il fondo specializzato Orkila Capital ha ritirato il 33% del Bruges: la possibilità di partecipare con discreta frequenza alla Champions ed una città entusiasta sono stati elementi capaci di attrarre nuovi capitali. Nascono addirittura società ad hoc come la Pacific Media Group che annovera nei suoi assets Barnsley, Nancy, Esbyerg, Ostenda, Thun, Den Bosch, nomi dal fascino praticamente nullo ma che celano ognuno un preciso progetto di sviluppo spesso assistito dalla strategia “Moneyball”, dal famoso film con Brad Pitt, che mette al centro di ogni scelta l’analisi statistica dei dati.
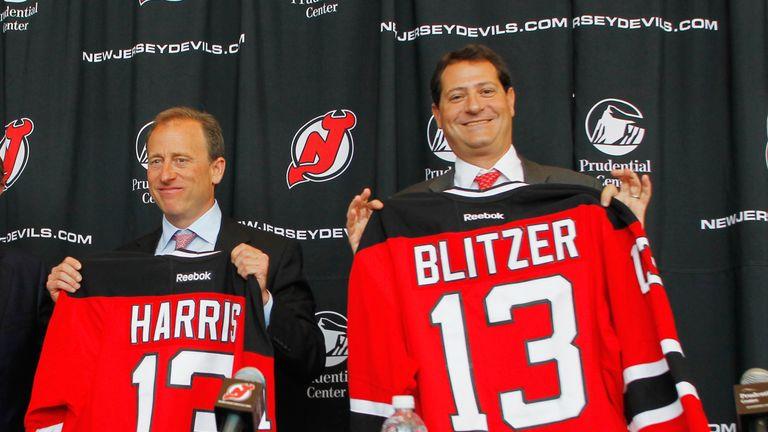
Dimensioni del tutto diverse per la Fenway Sports Group, proprietaria di Liverpool e dei Boston Red Sox di baseball, due vere e proprie icone dello sport professionistico. Restando in Premier League un’operazione da manuale è stata quella dei 2 imprenditori John Harris e David Blitzer, in mano loro anche i Philadelphia 76ers nella Nba, che hanno acquisito il Cristal Palace nel 2013 per 130 milioni di dollari, un club il cui valore è oggi stimato in 700 milioni di dollari.
Il denaro made in Usa
La domanda può sporgere spontanea: ma perché tutto questo denaro stelle e strisce arriva in Europa e non trova collocazione negli Usa che sono la culla dello sport professionistico? Il fenomeno è facilmente spiegabile: può sembrare un assurdo ma negli Usa, in questo momento, ci sono meno opportunità di business; da quelle parti tutto è regolato dall’istituto delle franchigie, le licenze che permettono alle squadre la partecipazione alle varie leghe. Il valore della franchigia è certificato in base a fatturato, bacini d’utenza, risultati sportivi e l’impegno finanziario richiesto è enorme e soprattutto non è detto che possa favorire ricche plusvalenze a breve.
In Europa è tutto un po’ più speculativo, vi sono società soffocate dai debiti, magari retrocesse, magari con uno stadio da ristrutturare, magari con sinergie da sviluppare che con mirati apporti di liquidità, aiutati da un miglioramento della pandemia, possono veder velocemente risalire il proprio valore. Proprio in Inghilterra, come sempre all’avanguardia, si sta discutendo per istituire i cosiddetti «regulators», vale a dire norme ad hoc per regolarizzare il fenomeno ma, anche da quelle parti, si procede con cautela, nessuno vuole stoppare il flusso di ricchezza in arrivo dall’altra parte dell’Atlantico. E nessuno lo stopperà perché continua ad essere enorme la liquidità a disposizione dei fondi e poche sono le occasioni, in uno scenario di rendimenti bassi, per impiegarla in modo fruttifero.
Un fondo di private equity è per definizione una società di gestione che amministra, capitalizza, valorizza ed eventualmente vende in profitto le attività acquisite in origine. Come è insito nel termine si rivolge ai mercati privati, vale a dire che quasi mai si acquistano azioni già quotate ma si tratta, fuori dai mercati ufficiali, direttamente con la proprietà. Ne è diretta conseguenza che all’investitore è richiesto maggiore tempo d’attesa ma ampiamente superiori possono essere i ritorni per lui alla fine del periodo di detenzione.
Forti di una potenza di fuoco che per i principali player è praticamente infinita, oltre che con le singole società, si cercano anche accordi direttamente con le leghe; Cvc Capital Partners, con base a Londra ma uffici in tutto il mondo, è tra le prime 5 società più importanti nel settore ed è balzata agli onori della cronaca per aver raggiunto un accordo con la Liga spagnola governata da Javier Tebas che prevede un apporto di denaro fresco ai club di Serie A e B pari a 2,7 miliardi di euro in cambio di una percentuale pari a circa l’11% degli incassi relativi ai diritti audiovisivi e non per i prossimi 50 anni.
Nonostante sia stato osteggiato da Barcellona e Real Madrid, l’accordo sembra ormai consolidato. Un accordo simile Cvc, in cordata con Advent e Fsi, lo aveva proposto l’anno scorso alla Lega di Serie A per cifre minori visto il fatturato inferiore dei diritti televisivi e lo stesso fondo e si era trovato in concorrenza proprio con Bain Capital - il fondo di Pagliuca - e Nb Renaissance, titolari di un’offerta alternativa. Sempre Cvc con KKR - il fondo che sembrava in pole per un investimento nell’Atalanta - e Bridgepoint aveva aperto trattative con la Bundesliga ma anch’esse non si sono concretizzate.
Chi ha avuto la pazienza di seguirci fin qua si sarà reso conto di come nulla sia rimasto del fascino che una volta si respirava intorno al rettangolo verde, finito è il tempo dei mecenati di una volta, o dei “ricchi scemi” come poco educatamente li chiamava qualcuno. L’ingresso della finanza del calcio è un processo irreversibile; un ingresso che non appare per nulla ostile e non sta scritto da nessuna parte che il profitto dell’azionista debba togliere senso di appartenenza alle tifoserie, che non possa convivere con il rispetto delle tradizioni ed alimentare di nuova linfa l’importanza anche sociale del calcio sul nostro territorio.