Economia
/
Bergamo Città
Mercoledì 16 Settembre 2026
Risparmiatori in fuga dai rischi
L’INDAGINE. Con le tensioni geopolitiche, l’indice di avversione tocca il record e risulta più alto fra giovani e donne. La liquidità in conto è metà della ricchezza finanziaria delle famiglie. Filiale ancora prevalente per il 58% degli utenti.
Lettura 2 min.
Gli italiani si confermano risparmiatori, ma nel 2026 sono stati più prudenti nelle scelte di investimento. È quanto emerge dall’Indagine sul risparmio e sulle scelte finanziarie degli italiani 2026 di Intesa Sanpaolo e Centro Einaudi, presentato ieri nella sede milanese dell’istituto e condotta su 1.800 capifamiglia titolari di un conto corrente.
I numeri
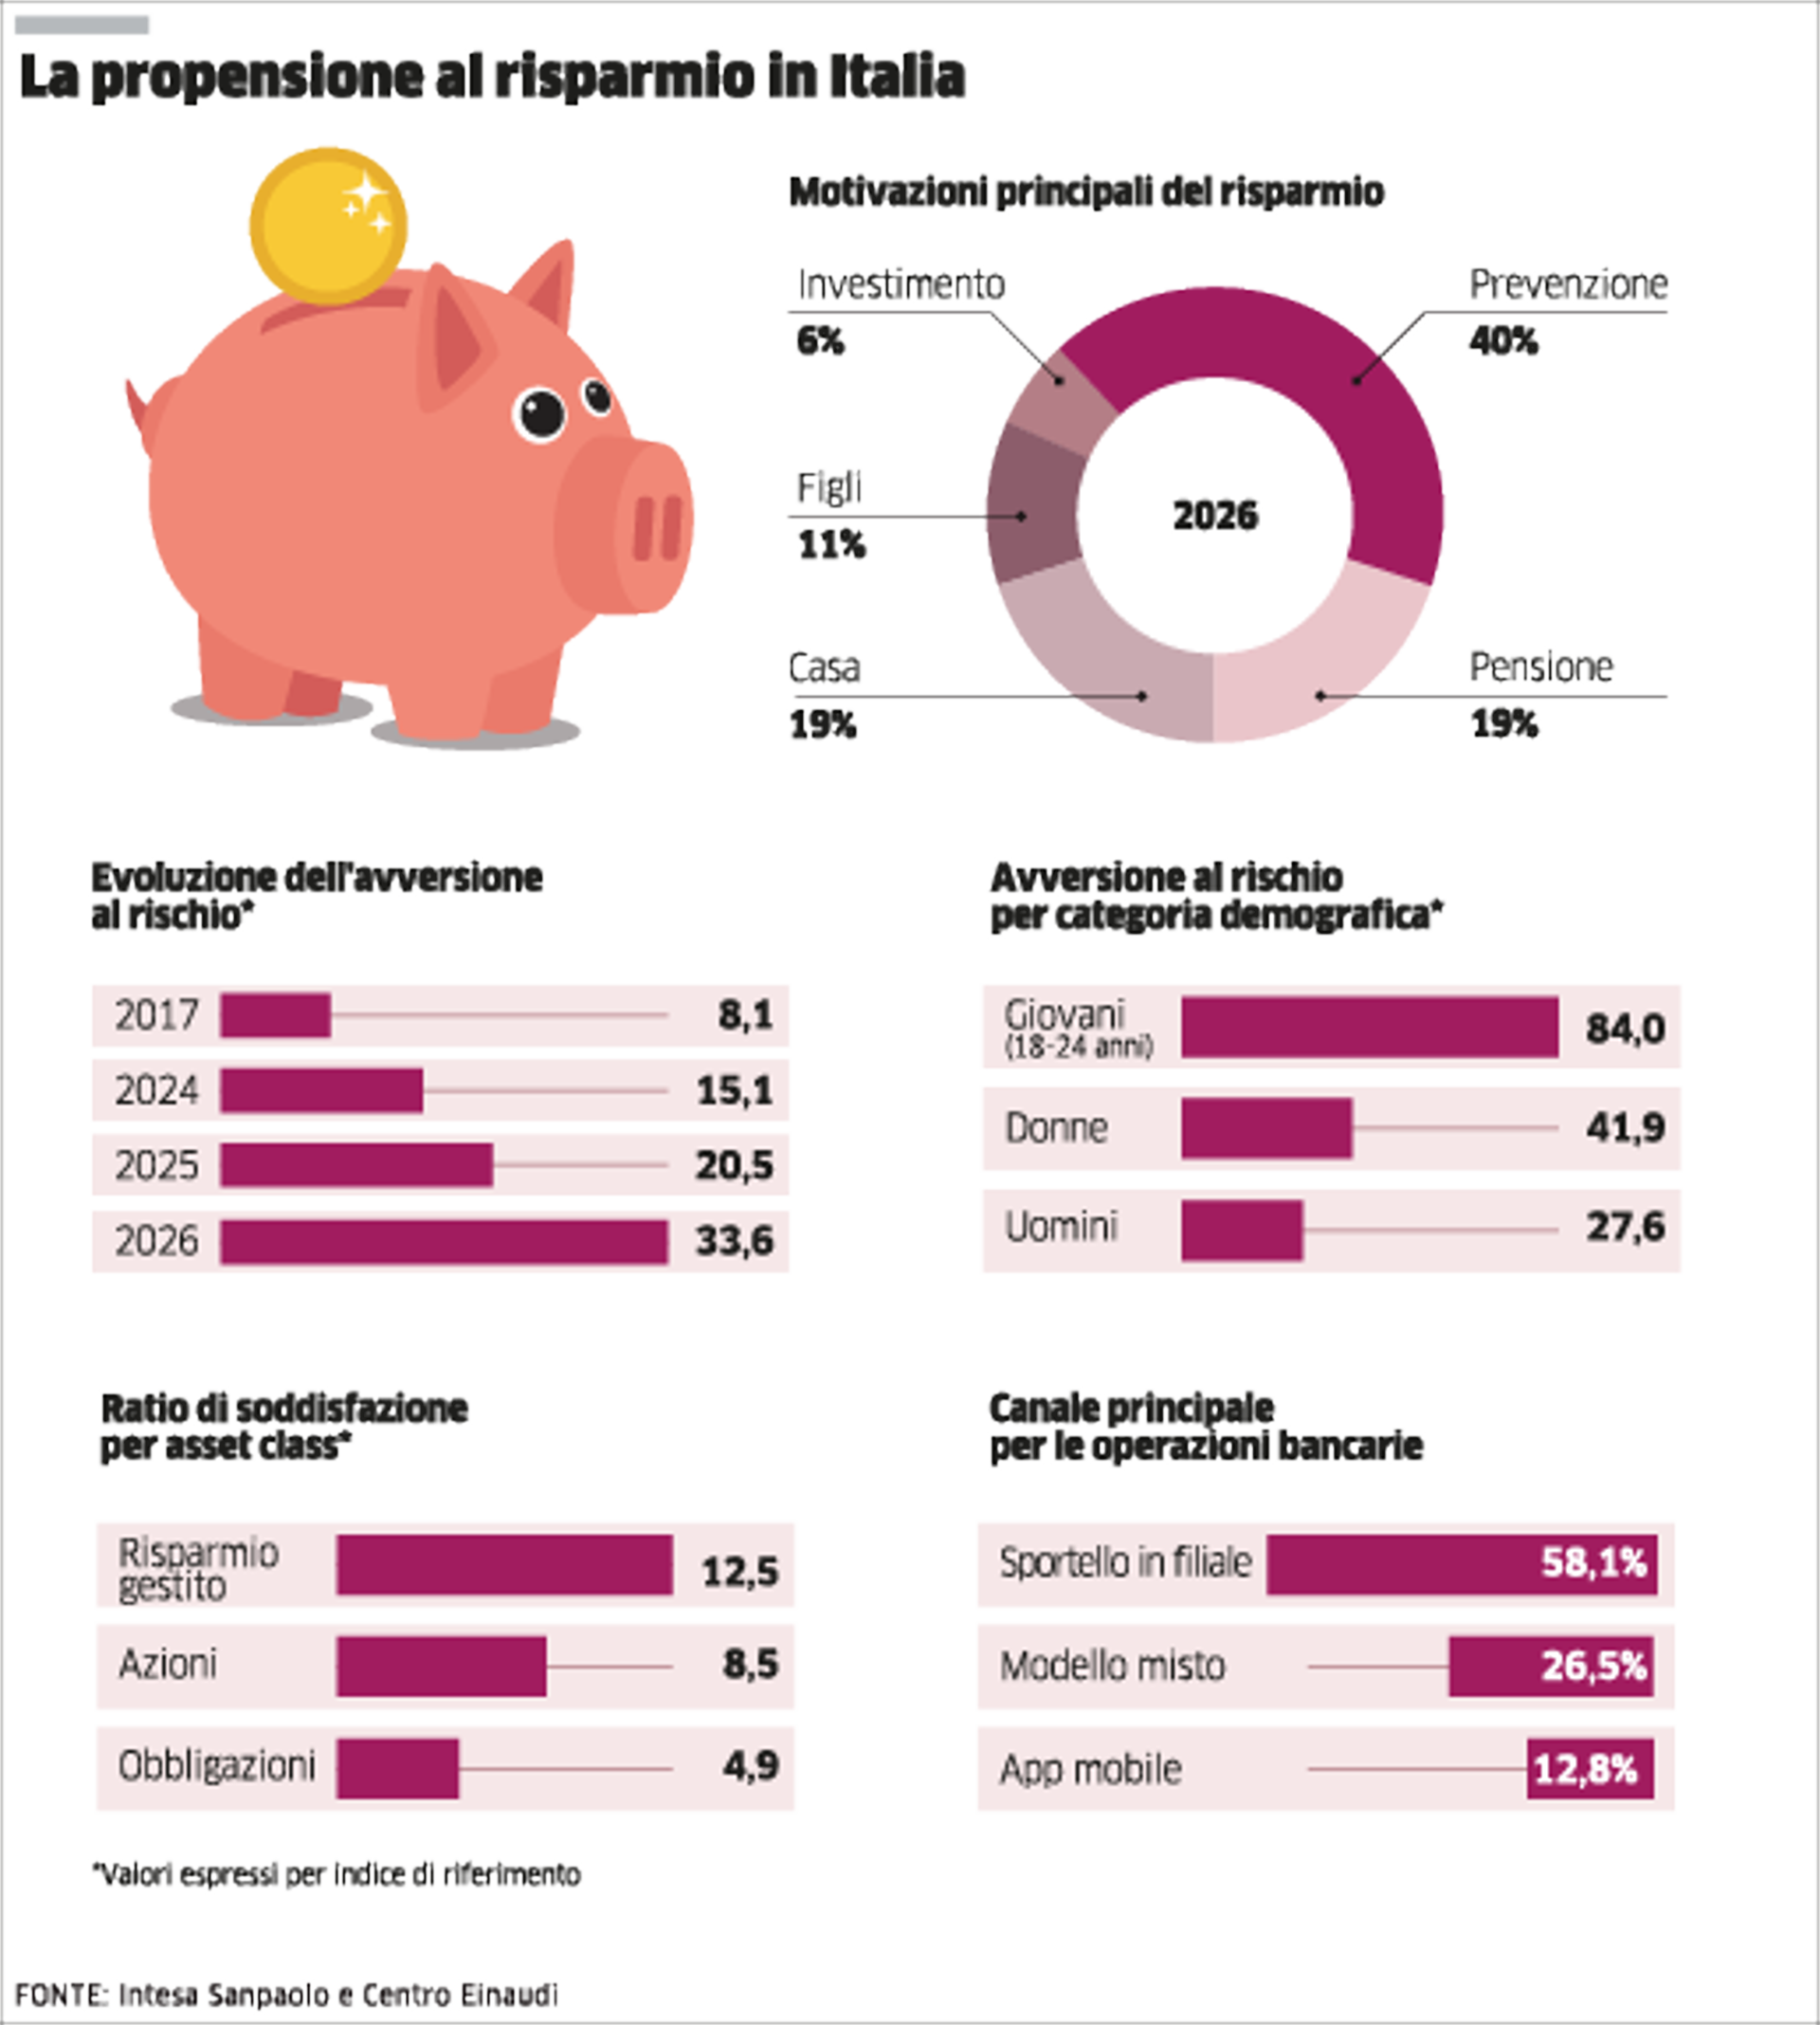
Più della metà degli intervistati (il 56%) dichiara di essere riuscita a risparmiare (in calo dal 58% del 2025) accantonando in media l’11,9% del reddito disponibile. Il risparmio è considerato indispensabile dal 28% degli intervistati, un livello vicino ai massimi della serie storica. Il motivo principale è precauzionale (40% del campione), seguita da pensione e casa (entrambe al 19%) e dai figli (11%). Sale, seppure su livelli ancora contenuti, la quota di chi risparmia per investire, arrivata al 6%, sopra i livelli pre-pandemici. Volatilità dei mercati, scenari tariffari, inflazione inattesa e tensioni geopolitiche hanno portato l’indice di avversione al rischio al record di 33,6, contro il 20,5 del 2025 e l’8,1 del 2017. Il valore raggiunge 84 tra i giovani di 18-24 anni, 41,9 tra le donne e 27,6 degli uomini, e tocca i picchi tra disoccupati e meno istruiti.
Nessuna fuga dalla finanza
La prudenza non coincide, però, con una fuga dalla finanza. Nel 2026 la liquidità in conto corrente costituisce in media circa il 50% della ricchezza finanziaria complessiva delle famiglie (in calo dal 68% del 2023), in quanto parte delle risorse è stata spostata verso obbligazioni e strumenti remunerati. Quasi il 72% degli investitori, però, ha portafogli scarsamente o per nulla diversificati. C’è carenza di alfabetizzazione finanziaria: soltanto il 36% sa che un fondo azionario è meno rischioso di una singola azione.
Le preferenze degli italiani
Nel processo di investimento, la difficoltà maggiore è valutare il rischio (50,3%), seguita dal momento in cui investire (41,2%) e dalla distribuzione degli investimenti (31,3%). Il gestore bancario resta il consigliere più affidabile per il 47% degli intervistati. Crescono consulenti indipendenti e private banker (16%) mentre il fai-da-te resta rilevante (24%). Tra i prodotti, le obbligazioni sono possedute dal 23,5% degli intervistati e pesano mediamente per il 26,6% nei portafogli. Le azioni sono conosciute dal 45% del campione, ma solo il 7,8% le ha detenute negli ultimi cinque anni. Il 78,5% degli investitori teme di perdere il capitale e il 60,9% indica la mancanza di esperienza come barriera. Più dinamico il risparmio gestito, posseduto dal 25-30% degli intervistati: il rapporto di soddisfazione arriva a 12,5, il più alto tra gli strumenti considerati, mentre quello tra acquirenti e venditori sale a 4,77. La casa pesa per circa due terzi del patrimonio familiare e il 79% vive in un’abitazione di proprietà. Nel 2025 le compravendite hanno raggiunto circa 767mila unità, il 97,5% dei livelli pre-2008, ma il mattone è considerato un investimento sicuro dal 66% degli intervistati, contro il 67,5% del 2025 e il 72,6% del 2024.
La previdenza complementare resta ferma al 22% del campione. Oltre due terzi degli aderenti conferiscono il Tfr ai fondi pensione e il 68,7% non conosce i vantaggi fiscali della contribuzione volontaria. Le polizze vita coprono il 26,7% degli intervistati, quelle sanitarie il 16,9% e per la non autosufficienza il 13,9%. Sul fronte tecnologico, se il 28,2% non utilizza Internet, il 27,9% lo integra pienamente nelle proprie attività. Per gestire il denaro, però, la filiale resta centrale: il 58,1% opera prevalentemente allo sportello, il 26,5% usa un modello misto e solo il 12,8% l’app mobile. La sicurezza è la principale preoccupazione, indicata dal 76,5%. Un sistema ancora ibrido, quindi: il digitale viene accolto come supporto, ma nelle decisioni finanziarie rilevanti resta forte la richiesta di supervisione umana.
© RIPRODUZIONE RISERVATA