L'Editoriale
Domenica 11 Ottobre 2026
Gli effetti del troppo debito
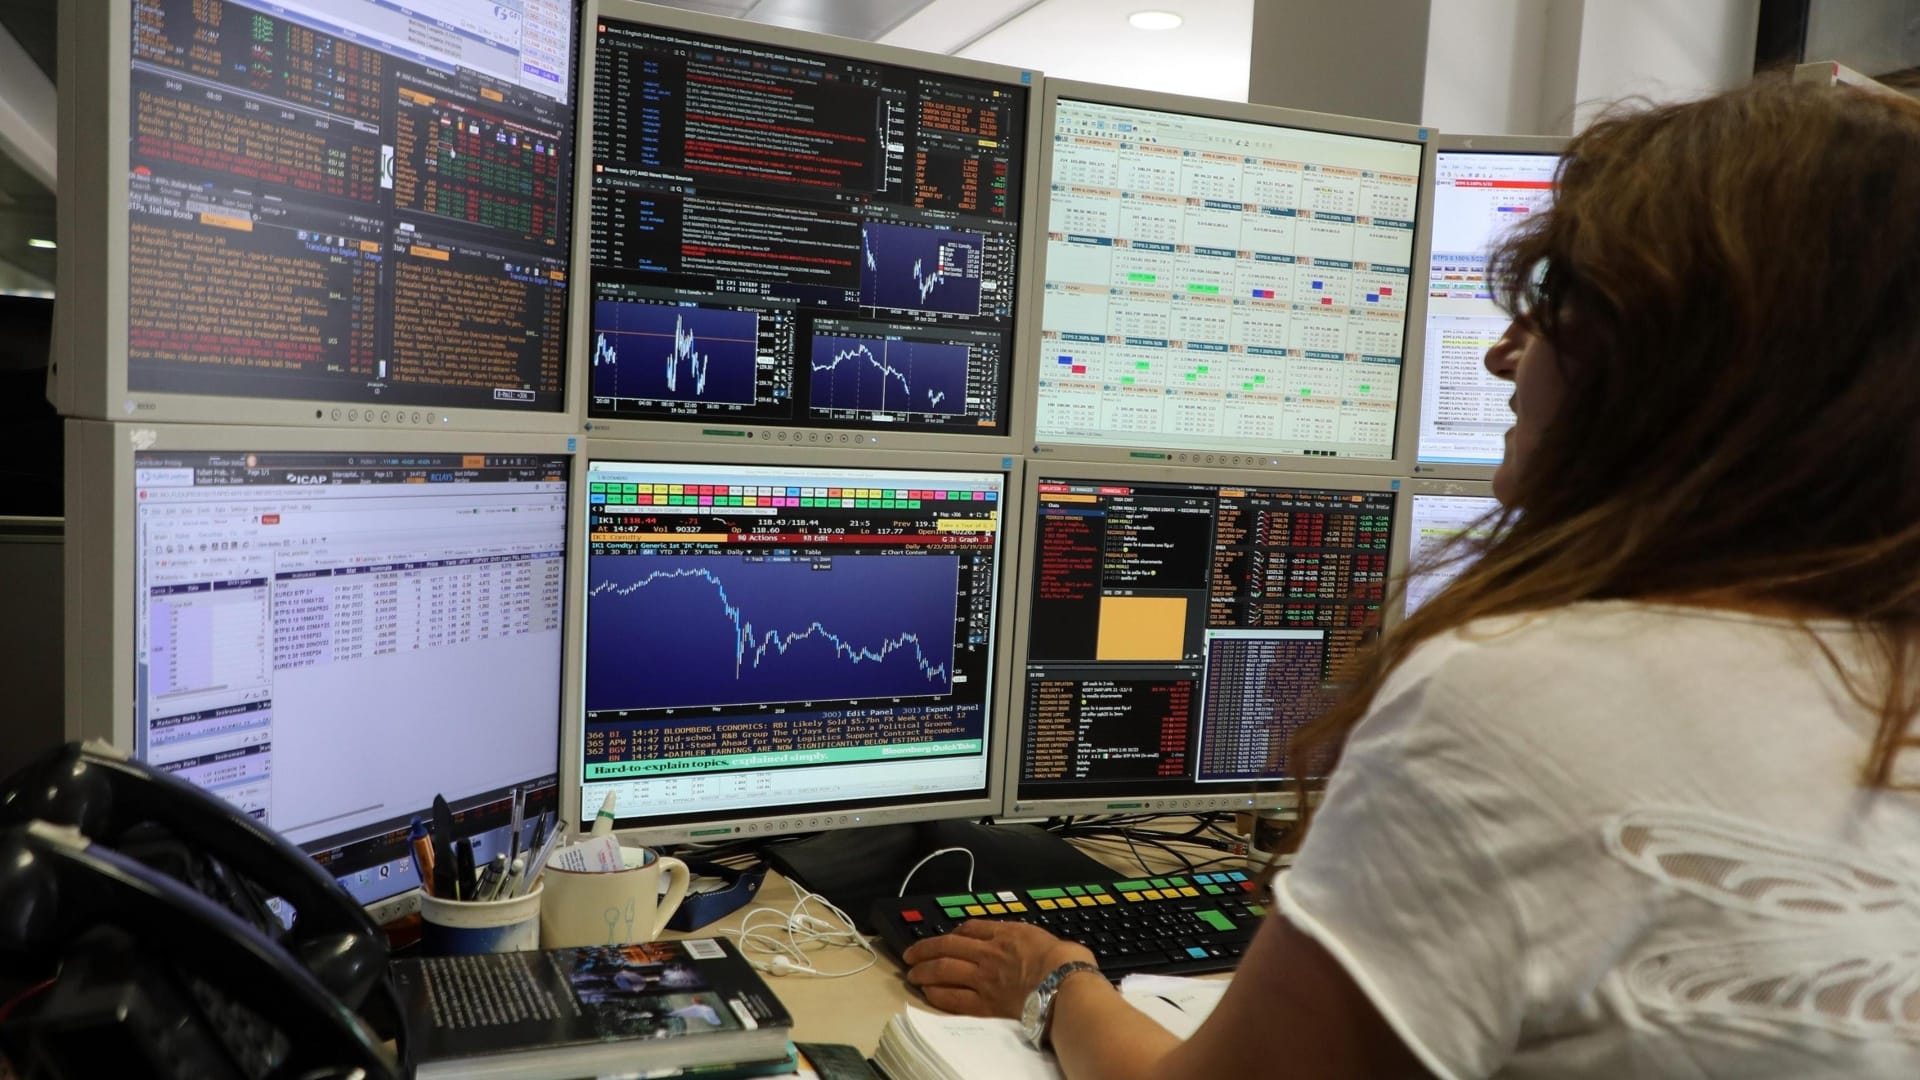
I MERCATI. C’è troppo debito in giro per il mondo. Tanti soggetti competono per assicurarsi le risorse per finanziarlo e inevitabilmente i tassi di interesse salgono. Non è solo una legge economica, è una conseguenza logica. Funzionava così anche all’oratorio quando si scambiavano le figurine dei calciatori: per una rara o «valida» dovevi offrire di più.
Lettura 2 min.
Questo spiega l’aumento dei rendimenti dei mercati obbligazionari di queste ultime settimane che, a ben vedere, segue una tendenza avviata da qualche tempo. Ma se questo è il nocciolo della questione, bisogna aggiungere altri aspetti rilevanti. Perché l’instabilità dei mercati è aumentata in queste settimane se l’espansione del debito a livello globale è in corso da anni? È tutta colpa della Francia e delle tensioni sociali che la interessano? E davvero il suo default si sta avvicinando a grandi passi? I mercati finanziari sono tutt’altro che perfetti, lo sappiamo, e la loro risposta agli eventi non è sempre lineare.
Talvolta non reagiscono alla fase di accumulazione del problema ma solo al superamento di un livello, al raggiungimento di una soglia di pericolo. Magari è solo una questione psicologica, il diffondersi di sentimenti di preoccupazione. Questo si è verificato nelle ultime settimane, quando la situazione francese si è complicata aggiungendo i moti di piazza al progressivo indebolimento dell’assetto politico. Gli investitori hanno pensato bene (o male?) di alleggerire la quota di debito pubblico nel loro portafoglio innescando un effetto contagio sui titoli di altri Paesi ritenuti, a torto o a ragione, fragili.
La situazione italiana
L’Italia è fra questi, non per una situazione congiunturale sfavorevole, ma a causa del suo debito strutturalmente elevato. E infatti il nostro spread con il rendimento dei tassi tedeschi, rimane inferiore a quello dei cugini d’Oltralpe, indicando la percezione di un rischio più contenuto. Ma non dobbiamo pensare che la Francia sia sull’orlo del fallimento. I rischi finanziari sono di vario tipo, non solo quello di inadempienza del debitore, c’è anche quello di mercato, cioè la volatilità dei prezzi nel breve periodo. Si può incorrere in una perdita anche solo perché il valore corrente dell’investimento è diminuito per l’aumento dei tassi, benché il debitore rimanga solvibile. Chi possiede Btp emessi intorno al 2020 riscontra oggi svalutazioni importanti, anche se alla scadenza recupererà tutto il capitale. I fattori di incertezza politica e finanziaria sempre più acuti causano rilevanti oscillazioni di valore che, appunto, possono tradursi in perdite per chi dovesse disinvestire a prezzi inferiori a quello di acquisto. Se allarghiamo lo sguardo al di fuori dell’Europa ci colpisce subito la fame di capitali che proviene dagli Usa.
Alle esigenze del Tesoro di Washington che deve assicurare il finanziamento di 40mila miliardi di dollari di debito, si aggiunge l’ingente domanda di fondi dei colossi dell’Intelligenza Artificiale che stanno affrontando investimenti giganteschi in tecnologia e in infrastrutture. Nella loro ricerca di capitali sono sbarcati in Europa e si pongono in competizione con gli Stati per raccogliere il risparmio dei privati. Anche questo fattore non è del tutto nuovo, ma aggiungendosi a quelli menzionati accresce il nervosismo sul mercato obbligazionario. Infine c’è il mercato azionario europeo che, reduce da anni di forte crescita, sta vivendo una fase di marcata correzione.
Nel caso della Borsa italiana c’è una criticità in più perché il nostro listino vede una quota preponderante di società finanziare. Esse detengono grandi quantità di titoli di Stato italiani, solo le banche ne hanno circa 400 miliardi, e la loro svalutazione si riflette inevitabilmente sul valore delle loro azioni
Anche qui c’entra l’aumento dei tassi di interesse perché il prezzo delle azioni è il valore attuale dei frutti attesi in futuro: a parità di altre condizioni, se il tasso di sconto sale il valore del titolo si deprezza. Nel caso della Borsa italiana c’è una criticità in più perché il nostro listino vede una quota preponderante di società finanziare. Esse detengono grandi quantità di titoli di Stato italiani, solo le banche ne hanno circa 400 miliardi, e la loro svalutazione si riflette inevitabilmente sul valore delle loro azioni. Anche qui, non si tratta di timori di fallimento ma più semplicemente di un adeguamento dei valori di mercato al nuovo contesto dei tassi. Quanto durerà questa situazione? La convinzione diffusa è che permarrà un alto livello di tassi. Potrebbe non essere un problema per i mercati, che troverebbero un nuovo equilibrio di stabilità, ma a patto che rientrino gli altri fattori di incertezza internazionale, politica, sociale. Un auspicio più che un’attesa realistica per il breve periodo.
© RIPRODUZIONE RISERVATA