Rubriche
/
Bergamo Città
Mercoledì 11 Novembre 2026
Verso l’euro digitale, dubbi di Adiconsum sulla tutela rimborsi
LA MONETA DELLA BCE. L’associazione ha scritto alla Banca d’Italia e al ministero dell’Economia per chiedere più garanzie in caso di frodi. La sperimentazione ufficiale è prevista a partire dal 2027.
Lettura 1 min.
Bergamo
Nell’era del digitale si usa sempre meno il denaro contante mentre accelera il passaggio agli acquisti con moneta elettronica. Attualmente la gran parte dei pagamenti con carta in Europa si appoggia a circuiti privati extra-europei (come Visa e Mastercard).
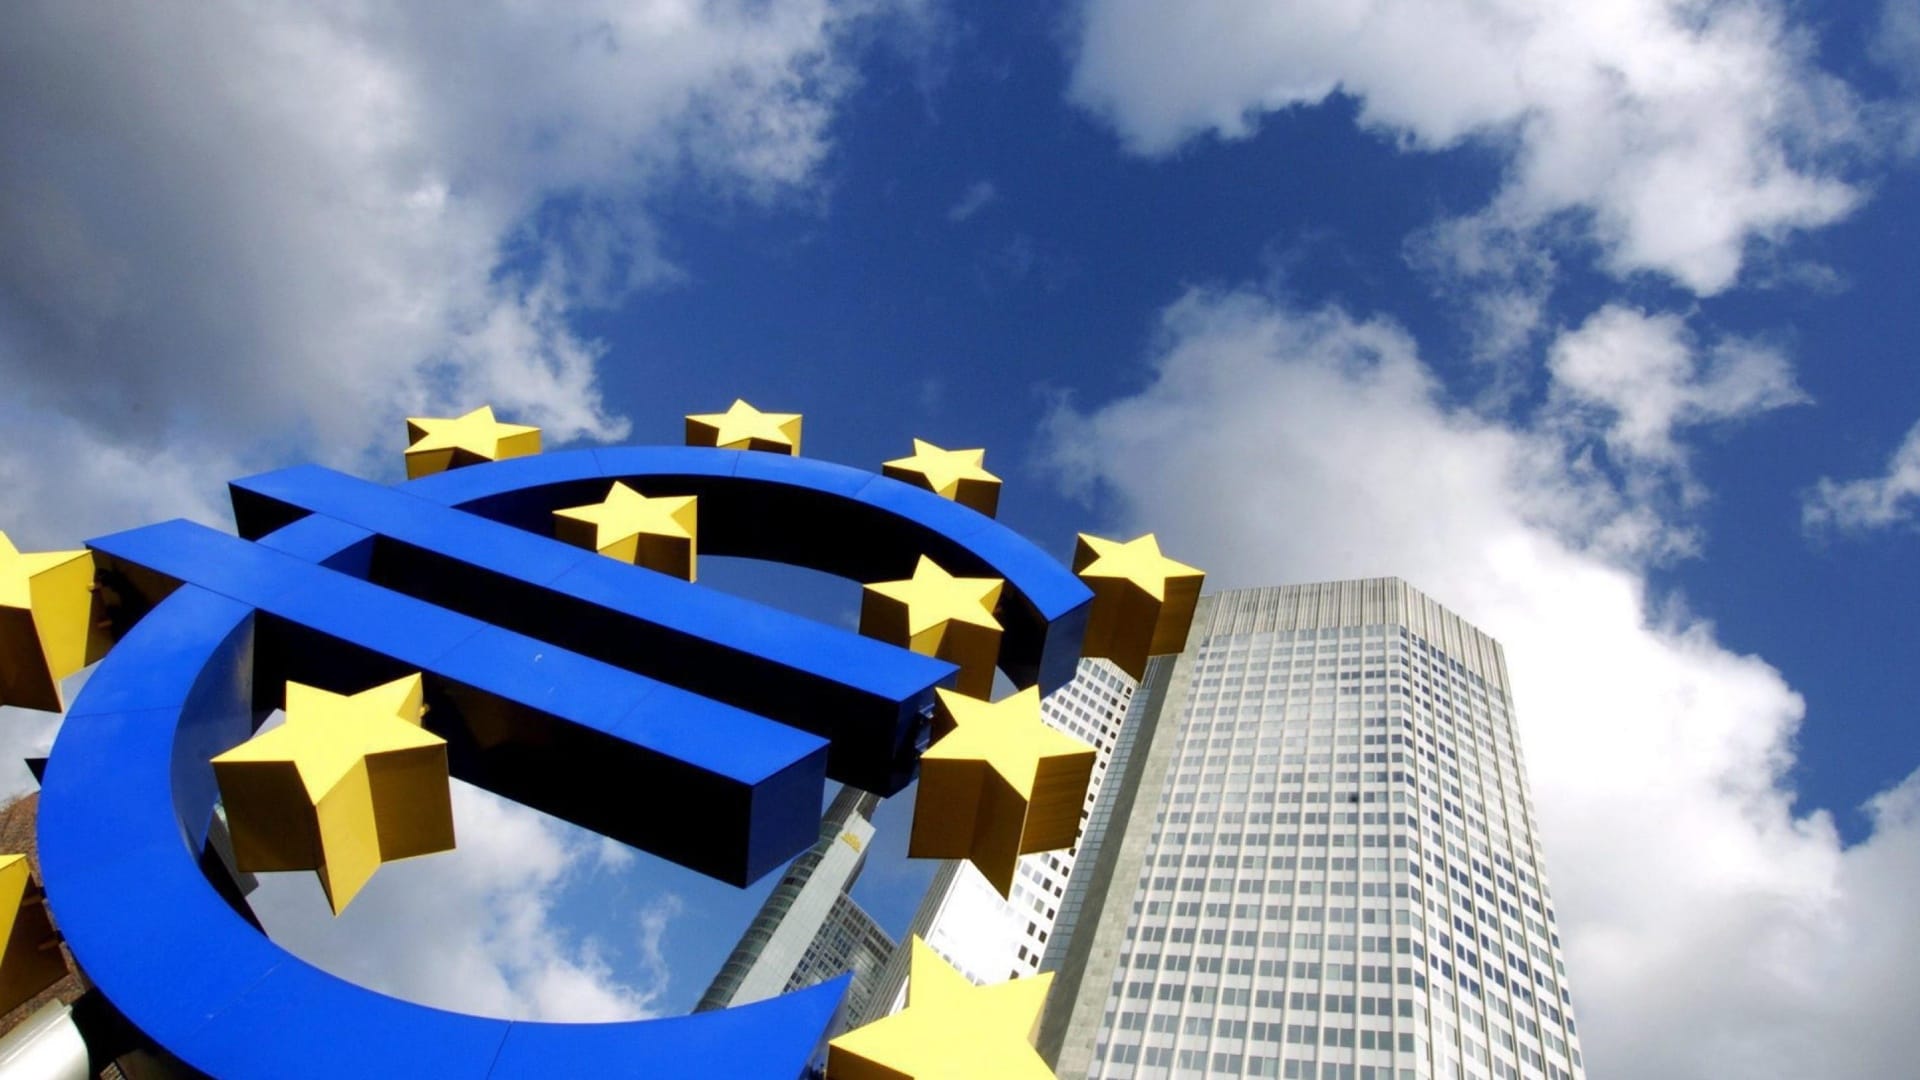
In tale contesto la Banca centrale europea (Bce) si sta muovendo da tempo per introdurre l’euro digitale, una versione elettronica del contante attualmente in circolazione emessa direttamente dalla Bce e dalle banche centrali nazionali dell’Eurosistema.
La valuta digitale, dunque, affiancherebbe le banconote e le monete (che resteranno in vigore), offrendo ai cittadini una scelta più ampia su come pagare. Le prime sperimentazioni sono previste a partire dal 2027, mentre per l’emissione ufficiale si ipotizza che avverrà non prima del 2029.
La valuta digitale, dunque, affiancherebbe le banconote e le monete (che resteranno in vigore), offrendo ai cittadini una scelta più ampia su come pagare
Che cosa è l’euro digitale
L’euro digitale (che non è una criptovaluta, come ad esempio il Bitcoin)nasce per offrire un nuovo metodo di pagamento pubblico e indipendente. La nuova moneta digitale, rassicura la Bce, garantirà un elevato livello di sicurezza e privacy e, grazie alla funzionalità offline, sarà disponibile anche in caso di problemi di connessione o di blackout temporanei.
La lettera al Mef
Nei negoziati inter-istituzionali in corso sul regolamento della nuova valuta digitale, l’orientamento generale prevede attualmente regole di responsabilità simili a quelle dei bonifici. Una versione che però non piace ad Adiconsum, tanto che la stessa ha inviato una lettera al ministero dell’Economia e delle Finanze (Mef) e alla Banca d’Italia, segnalando come i consumatori potrebbero in questo caso avere tutele inferiori rispetto a quelle dei circuiti internazionali di carte e delle soluzioni di pagamento europee private, soprattutto in presenza di frodi o controversie commerciali.
Mina Busi, presidente dell’Associazione difesa dei consumatori e ambiente della Cisl di Bergamo, spiega che «in caso di problemi con un pagamento e senza un meccanismo efficace di chargeback (forma di tutela del consumatore, in particolare per i pagamenti effettuati con carta, che si attiva quando sorgono problemi che rendono la transazione contestabile), i cittadini rischierebbero di sostenere la maggior parte delle perdite».
«Con le carte di pagamento – prosegue – i consumatori possono spesso ottenere il rimborso, soprattutto nei casi di frode, prodotto non consegnato o descrizione ingannevole del bene o servizio. Ma nell’impostazione attuale dell’euro digitale (con regole che si agganciano invece a quelle dei bonifici), il dispositivo riguardante le carte elettroniche (che garantisce maggiori tutele) non è previsto».
La richiesta
E conclude: «Abbiamo pertanto invitato i negoziatori a introdurre un meccanismo a tutela dei rimborsi (chargeback) pari a quello dei circuiti internazionali di carte. Per i consumatori, un metodo di pagamento digitale deve essere sicuro e offrire strumenti concreti di rimborso quando qualcosa non va per il verso giusto. La nostra associazione resta a disposizione per approfondire la questione e continuare a tutelare i diritti dei consumatori anche nell’ambito dei pagamenti digitali e dell’euro digitale».
© RIPRODUZIONE RISERVATA